Stablecoins, CBDC y depósitos tokenizados: el grupo de chat
26 sept 2026 6 min de lectura
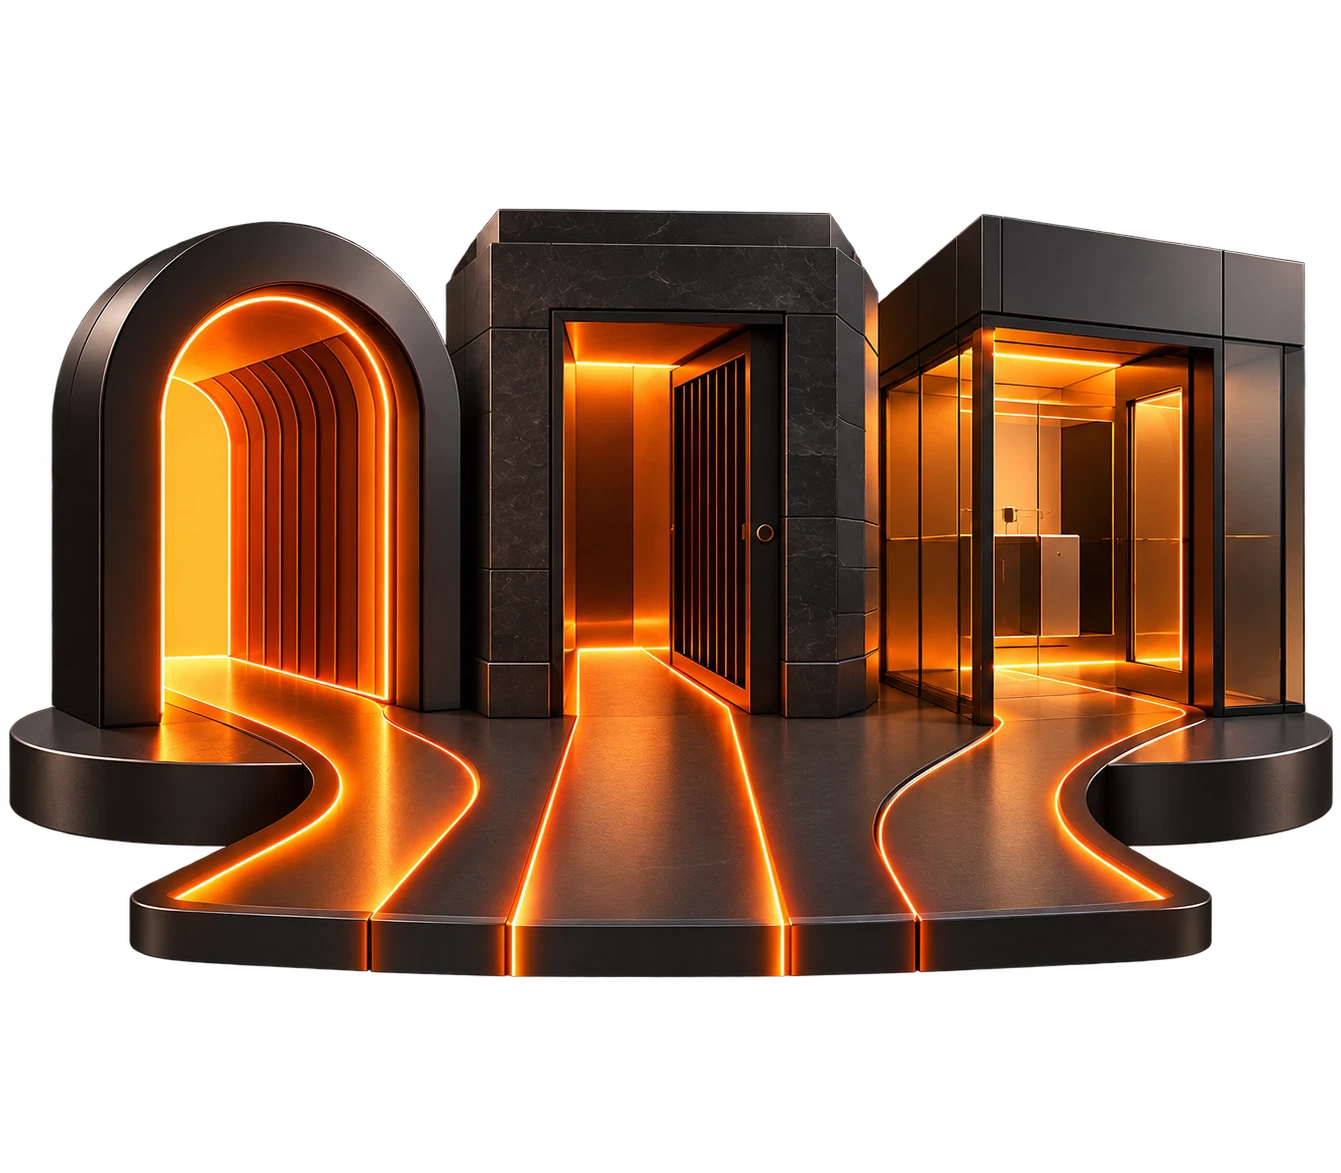
Tres clases de «dinero digital» se pelean por el mismo futuro. En una demo parecen iguales y por debajo no se parecen en nada. Te presentamos al reparto.
Stablecoins: la que ya está en la calle
Cientos de miles de millones en circulación, moviendo billones al año, utilizable por cualquiera con un móvil. Su fuerza es la apertura: cualquier app, cualquier país, cualquier contraparte. Su debilidad es la confianza en un emisor privado, que es justo por lo que la regulación de las reservas y del derecho de canje es toda la conversación ahora mismo, y por lo que las grandes jurisdicciones llevan dos años escribiendo normas precisamente para eso.
CBDC: la que quieren los gobiernos
Una moneda digital de banco central es efectivo, pero digital, emitido directamente por el Estado. Hay pilotos en decenas de países; unos pocos están en marcha. El argumento es la seguridad y la inclusión financiera. La objeción es la privacidad: un dinero que una autoridad central puede ver y, en teoría, programar, pone nerviosa a la gente, y la adopción en la mayoría de los pilotos ha sido discreta. Lo más probable es que acabe en el mayorista (entre bancos) y no en tu bolsillo.
Depósitos tokenizados: la contraoferta de los bancos
Coges un depósito bancario normal, lo representas como un token en un registro y obtienes dinero con calidad bancaria que se liquida al instante, 24/7, dentro del perímetro regulatorio que ya existe. A los grandes bancos les gusta porque es su dinero, sus clientes y sus reglas. La pega es el alcance: un token
de un banco no funciona automáticamente con otro, así que la interoperabilidad es la parte sin resolver.
¿Quién gana?
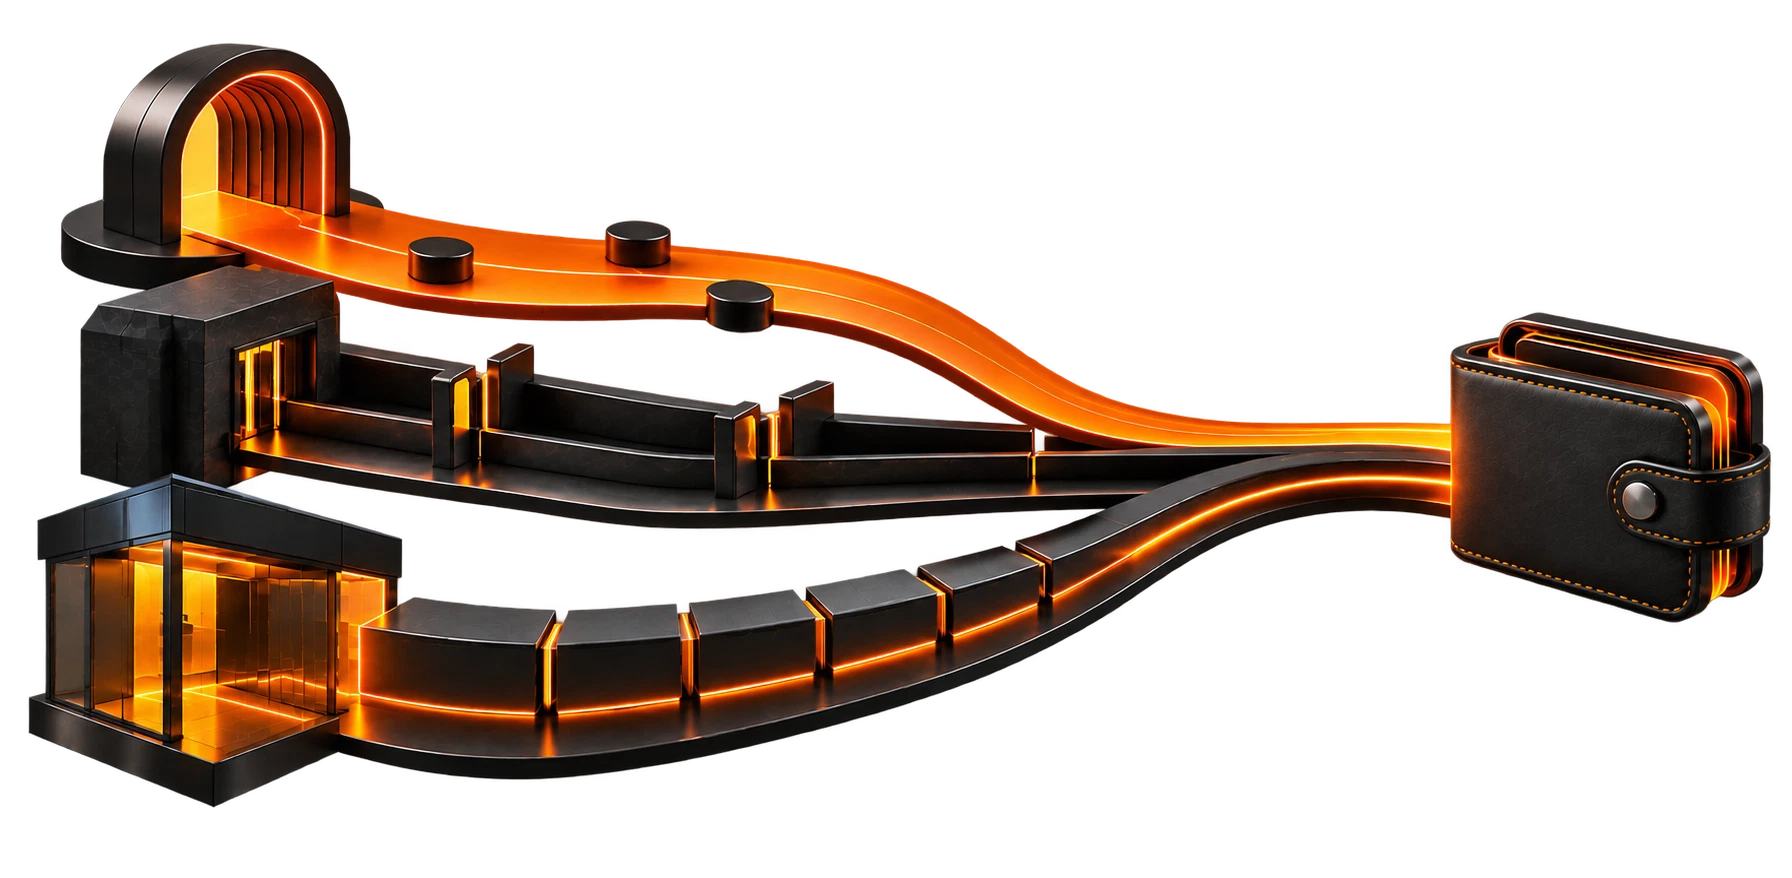
Probablemente nadie, en el sentido de que los tres conviven: stablecoins para el dinero abierto, internacional y de consumidor a quien sea; depósitos tokenizados para los flujos corporativos e institucionales; CBDC sobre todo en la fontanería mayorista. El ganador de verdad serán las apps que sepan moverse entre los tres sin que tú lo notes. Esa es la capa en la que vive Kairo.
EN RESUMEN Las stablecoins son abiertas y ya están en todas partes. Las CBDC son dinero del Estado con un debate de privacidad encima. Los depósitos tokenizados son dinero bancario que por fin ha aprendido a liquidar en fin de semana. Cuenta con los tres; usa la app que hable los tres.
Todos los artículos
Ver más
Las stablecoins, explicadas como si nos escribiéramos
Un dólar que se mueve como un mensaje. Ya está. Ese es el tuit. Pero ya que estás aquí, va la versión un poco más larga.
26 sept 20265 min de lectura
USDT, USDC y compañía: la clasificación
No todas las stablecoins están hechas igual. Unas las respalda dinero. Otras, el entusiasmo. Así se distinguen antes de quedarte con una.
26 sept 20265 min de lectura
Una cuenta. Más formas de mover tu dinero.
Empieza con Kairo.