Stablecoins, MNBC et dépôts tokenisés : la conversation de groupe
26 sept. 2026 6 min de lecture
Trois sortes d'« argent numérique » se disputent le même avenir. Ils se ressemblent en démo et n'ont rien à voir sous le capot. Voici les personnages.
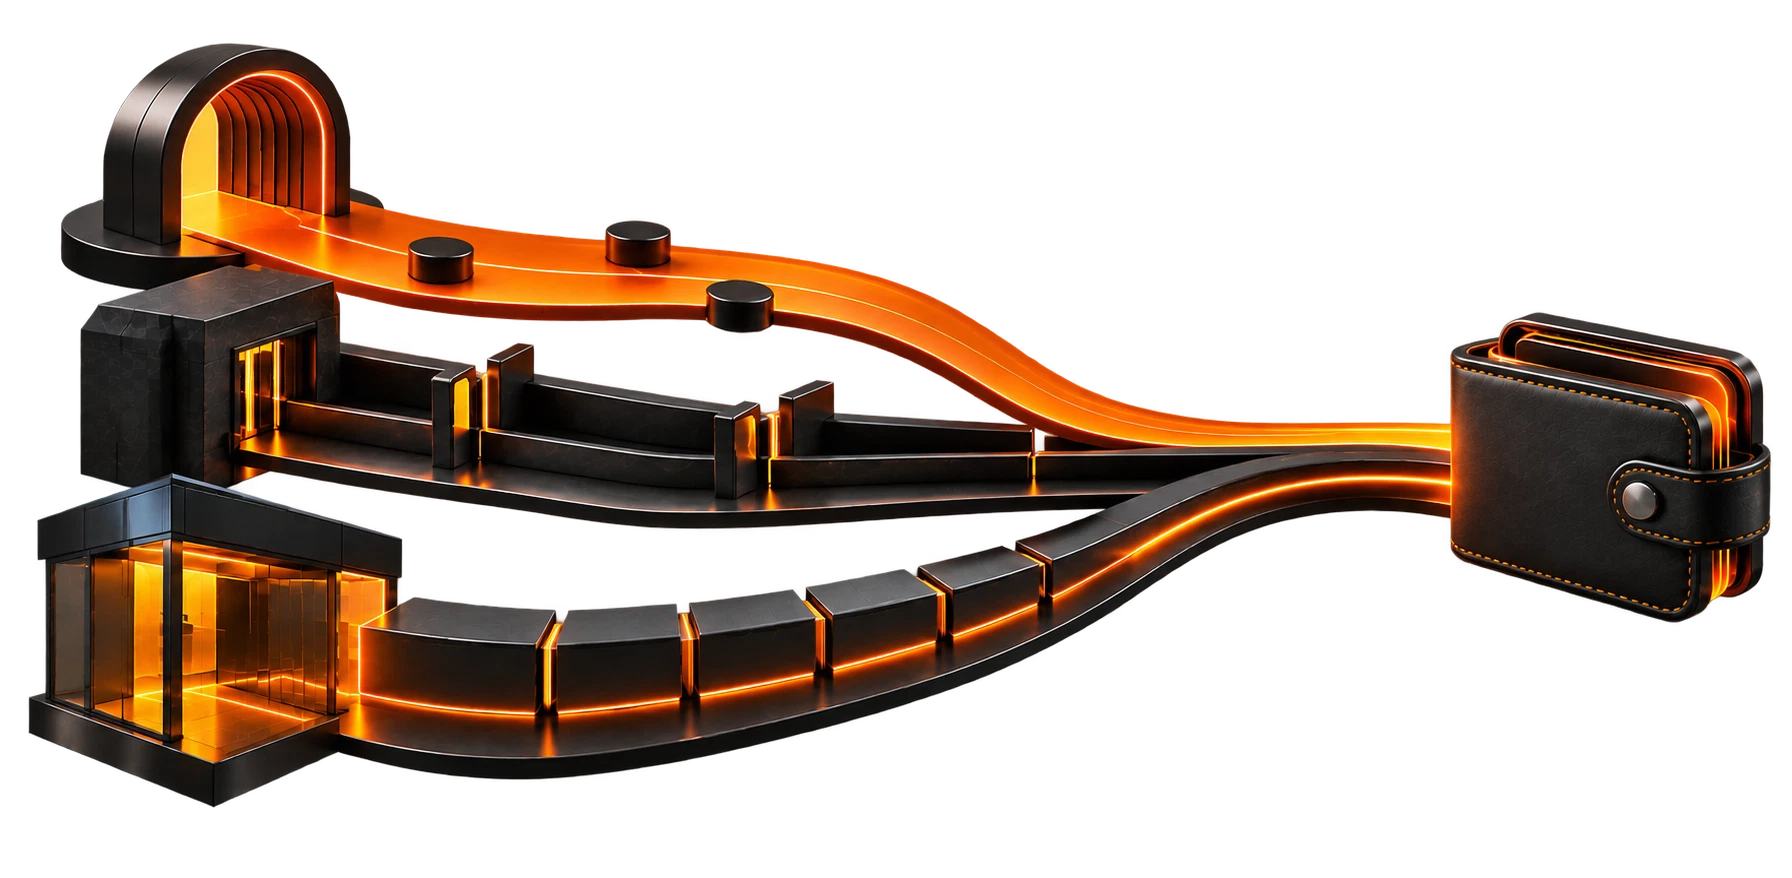
Les stablecoins : celui qui est déjà sorti
Des centaines de milliards en circulation, des milliers de milliards déplacés chaque année, utilisables par quiconque a un téléphone. Leur force, c'est l'ouverture : n'importe quelle application, n'importe quel pays, n'importe quelle contrepartie. Leur faiblesse, c'est la confiance accordée à un émetteur privé, raison pour laquelle la réglementation des réserves et du droit au remboursement occupe toute la conversation en ce moment, et pour laquelle les grandes juridictions passent depuis deux ans à écrire des règles précisément là-dessus.
Les MNBC : celle que veulent les États
Une monnaie numérique de banque centrale, c'est de l'espèce, mais numérique, émise directement par l'État. Des pilotes existent dans des dizaines de pays ; une poignée sont en service. L'argument, c'est la sécurité et l'inclusion financière. L'objection, c'est la vie privée : un argent qu'une autorité centrale peut voir et, en théorie, programmer, met les gens mal à l'aise, et l'adoption est restée discrète dans la plupart des pilotes. L'atterrissage le plus probable, c'est le gros (entre banques) plutôt que ce qu'on a dans la poche.
Les dépôts tokenisés : la contre-offre des banques
Prenez un dépôt bancaire ordinaire, représentez-le par un jeton sur un registre, et vous obtenez de l'argent de qualité bancaire qui se règle instantanément, 24 h/24 et 7 j/7, à l'intérieur du périmètre réglementaire existant. Les grandes banques apprécient, parce que c'est leur argent, leurs clients et leurs règles. Le hic, c'est la portée : un jeton
d'une banque ne fonctionne pas automatiquement avec une autre, l'interopérabilité reste donc le point non résolu.
Qui gagne ?
Sans doute personne, au sens où les trois coexistent : les stablecoins pour l'argent ouvert, transfrontalier, du particulier vers n'importe qui ; les dépôts tokenisés pour les flux des entreprises et des institutions ; les MNBC surtout dans la plomberie de gros. Le vrai gagnant, ce seront les applications capables de passer de l'un à l'autre sans que vous le remarquiez. C'est la couche dans laquelle vit Kairo.
EN BREF Les stablecoins sont ouverts et déjà partout. Les MNBC sont de l'argent d'État avec un débat sur la vie privée. Les dépôts tokenisés sont de l'argent bancaire qui a enfin appris à se régler le week-end. Attendez-vous aux trois ; utilisez l'application qui parle les trois.
Tous les articles
Voir plus
Les stablecoins, expliqués comme par SMS
Un dollar qui circule comme un message. C'est tout. C'est le tweet. Mais puisque vous êtes là, voici la version un peu plus longue.
26 sept. 20265 min de lecture
USDT, USDC et compagnie : le classement
Tous les stablecoins ne se valent pas. Certains sont adossés à du cash. D'autres à de l'enthousiasme. Voici comment les distinguer avant d'en détenir un.
26 sept. 20265 min de lecture
Un seul compte. Plus de façons de bouger votre argent.
Commencez avec Kairo.